요즘 30~40대들이 은행 말고 보험사나 상호금융 쪽 대출로 집을 많이 산다는 기사를 봤어요 주택 대출 중에 은행 비중이 80% 아래로 내려갔다더라구요 카페에서도 2금융권으로 받았다가 갈아타기 되냐는 글이나 공제회 대출 문의 글이 계속 올라오는 거 보면 분위기가 진짜 그런가 싶기도 하고요 근데 기사 보니까 보험사 주담대 금리가 연 5~8%대래요 삼성생명이 5.25~6.75%, 한화생명은 7%대까지 있다던데 이 정도면 매달 이자가 얼마나 나올지 계산해보기도 무섭더라구요 저도 전세 살면서 언젠가는 사야지 하고 있는데 은행 한도만으로는 원하는 데가 안 맞아서 이런 대출까지 알아봐야 하나 고민 중이에요 지금 높은 금리 감수하고 2금융권 껴서 매수 vs 은행 한도 안에서 눈높이 낮추거나 좀 더 기다리기 나중에 은행으로 갈아타면 된다고들 하던데 그게 생각처럼 잘 되는 건지 몰겠어요.. 실제로 보험사나 상호금융 대출로 사신 분들은 이자 부담 어케 버티고 계신 거예요??? 갈아타기까지 해보신 분 있으면 얘기 좀 듣고 싶네요
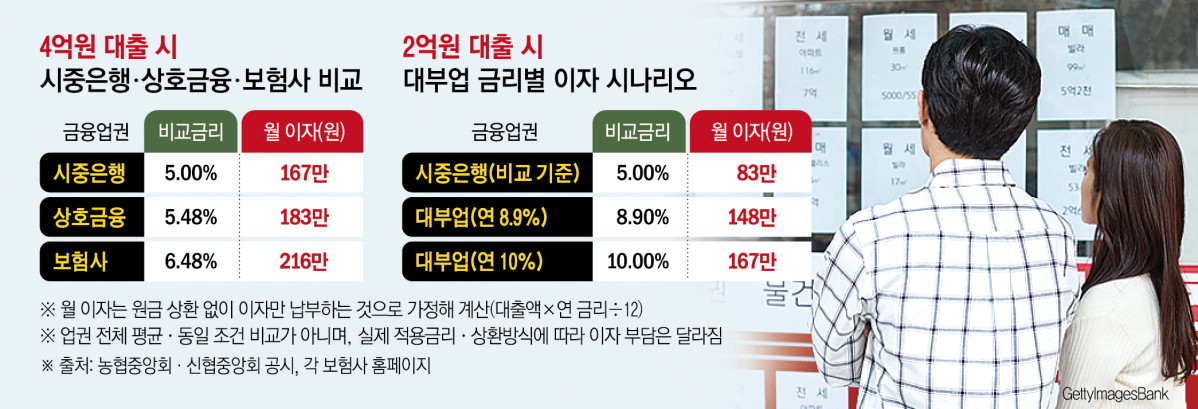
집값 더 오를까 고금리도 감수⋯이자 부담 커져도 집 사는 3040[3040 내 집 마련의 벽②]
은행 대출한도 축소에 상호금융·보험사로 발길보험사 주담대 금리 연 5~7%대…일부 상품은 은행보다 낮아대부업 주담대 금리 연 8.9~20%…3억5000만원
www.etoday.co.kr
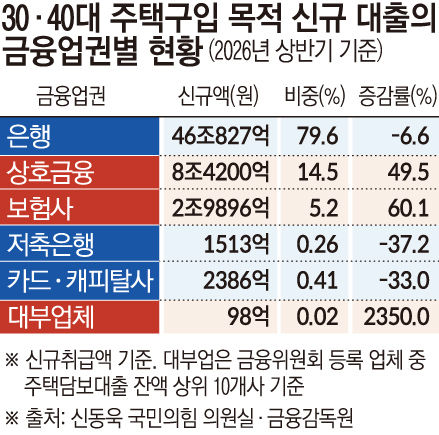
[단독] 3040 주택 대출, 은행 비중 80% 아래로⋯상호금융·보험 급증[3040 내 집 마련의 벽①]
은행 대출 6.6% 줄 때 상호금융 49.5%·보험 60.1% 증가30대 은행 대출 건수 줄고 건당 금액 늘어⋯40대는 총액도 감소대부업체 대출도 4억→98억원 ⋯고
www.etoday.co.kr